諸費用は「価格の何%」と概算せず、7項目を式で積み上げます。4,000万円の物件の設例では諸費用280万円、自己資金680万円。関数付きで組み方を解説します。
無料相談を申し込む
検討段階でも大丈夫です。まずはお気軽にお送りください。
結論:資金計画書は「引渡しまでの現金」と「毎月の返済」を1枚で出す
買主向けの資金計画書が答えるべき問いは、「引渡しまでにいくら現金を用意するか」と「借入後に毎月いくら返すか」の2つだけです。
この2つを、物件価格・借入額・金利などの入力から自動で出すのが、エクセルで作る資金計画書のゴールです。
💡 ここがポイント
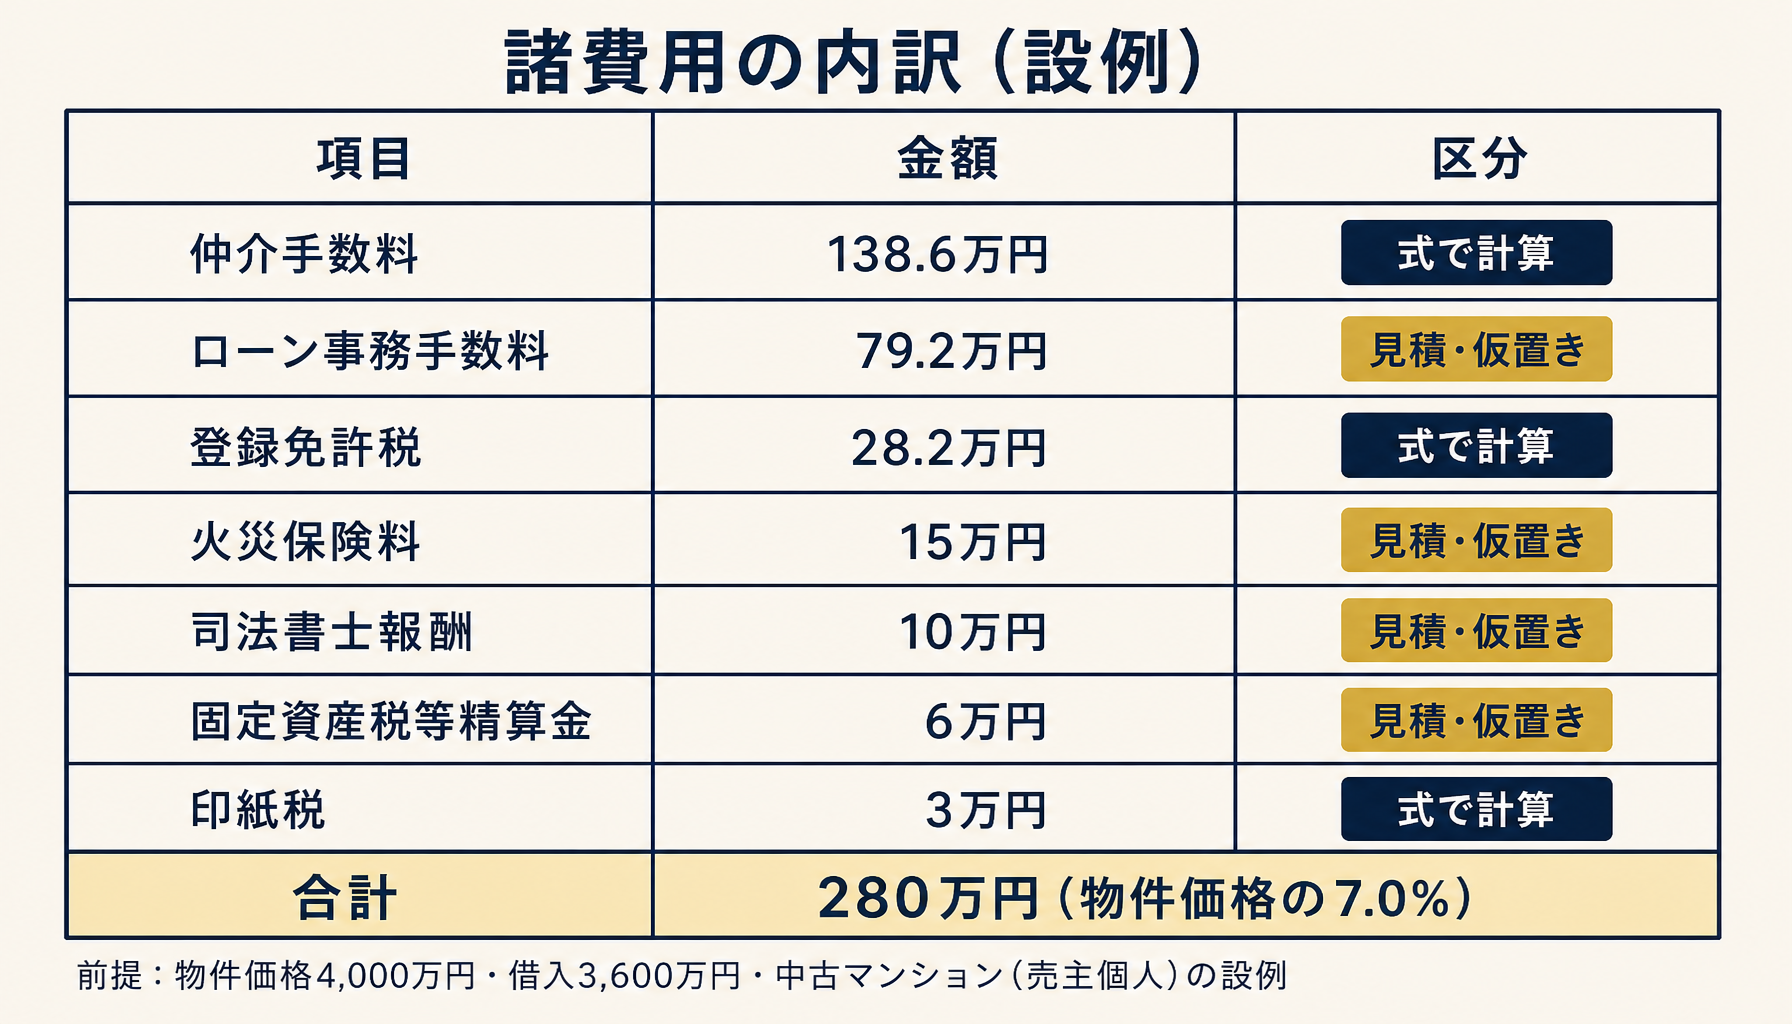
物件価格4,000万円・借入3,600万円の設例では、引渡しまでの諸費用は280万円(物件価格の7.0%)、必要な自己資金は680万円になります。金利1.0%・35年の月々の返済は101,623円です。諸費用は「価格の何%」で概算せず、7項目を式で積み上げてください。
月々の返済は丁寧に計算されているのに、諸費用は「物件価格の◯%」の概算1行で済ませている資金計画書は、引渡しまでに用意する現金が合わなくなりがちです。
概算1行になりやすいのは、返済額はローン会社のシミュレーターで正確に出せる一方、諸費用は項目が多く、毎回電卓で積み上げるのが手間だからです。
この記事では、諸費用7項目の計算式と、月々の返済をPMT関数で出す方法を、設例の数字付きで解説します。
なお、投資用物件の家賃収入・空室率・運営経費を含めた収支を計算したい場合は、不動産投資の収支シミュレーションをエクセルで作る方法と精度の上げ方を参照してください。
本記事は自宅として購入する買主向けの資金計画書を扱います。
資金計画書に入れる項目は4ブロックで整理する
資金計画書の項目は「入力」「諸費用」「資金の内訳」「返済」の4ブロックに分けると、どこを書き換えればよいかが一目で分かります。
入力欄を1か所に集め、他のブロックはすべてそのセルを参照する式にするのが基本の構造です。
| ブロック | 主な項目 | 値の決まり方 |
|---|---|---|
| 入力 | 物件価格・土地と建物の固定資産税評価額・借入額・金利・返済年数・年収 | 物件資料と買主の希望 |
| 諸費用 | 仲介手数料・印紙税・登録免許税・司法書士報酬・ローン事務手数料・火災保険料・固定資産税等精算金 | 式で計算するものと見積で入れるものが混在 |
| 資金の内訳 | 総額・借入額・自己資金・後日払う費用(不動産取得税の見込み額) | 入力と諸費用から自動計算(後日払う費用は見込み額を別欄に入力) |
| 返済 | 月々の返済額・年間返済額・総返済額・返済負担率 | PMT関数で自動計算 |
ここで大事なのは、諸費用の欄で「式で決まる値」と「見積で入れる仮置き値」をセルの色で区別しておくことです。
仲介手数料・印紙税・登録免許税は告示や税法で式が決まりますが、司法書士報酬・火災保険料・ローン事務手数料は依頼先や金融機関の見積で決まります。
色が分かれていれば、買主に渡す前に「仮置きのまま残っている欄」を見落としません。
諸費用7項目の計算式:式で決まるものと見積で入れるもの
諸費用7項目のうち、仲介手数料・印紙税・登録免許税の3つは告示や税法の式で計算でき、残りの4つは見積で決まります。
見積で決まる4つは仮置きの欄にし(ローン事務手数料は借入額に掛ける率だけを仮置き)、確定したら上書きします。
設例の前提は、中古マンション・売主は個人(建物に消費税がかからない)・物件価格4,000万円・借入3,600万円・固定資産税評価額は土地1,500万円と建物700万円の仮置きです。
| 項目 | エクセルの式(考え方) | 設例の金額 |
|---|---|---|
| 仲介手数料(上限) | 価格を3区分に分けて5.5%・4.4%・3.3%を掛けて合計 | 1,386,000円 |
| 印紙税 | 売買契約書1万円(軽減措置)+金銭消費貸借契約書2万円 | 30,000円 |
| 登録免許税 | ROUNDDOWN(ROUNDDOWN(土地評価額,-3)×1.5%+ROUNDDOWN(建物評価額,-3)×0.3%,-2)+ROUNDDOWN(ROUNDDOWN(借入額,-3)×0.1%,-2) | 282,000円 |
| 司法書士報酬 | 見積を入力(仮置き) | 100,000円 |
| ローン事務手数料 | 借入額×手数料率(率は金融機関の見積を仮置き、設例は定率型2.2%) | 792,000円 |
| 火災保険料 | 見積を入力(仮置き) | 150,000円 |
| 固定資産税等精算金 | 引渡し日で日割りした額を入力(仮置き) | 60,000円 |
| 合計 | 2,800,000円 |
仲介手数料の上限は、国土交通省の報酬告示で、代金のうち200万円以下の部分が5.5%、200万円超400万円以下の部分が4.4%、400万円超の部分が3.3%(いずれも消費税込み)と定められています。
物件価格をB3セルに置くと、次の1つの式で上限額が出ます。
4,000万円なら11万円+8.8万円+118.8万円で138.6万円となり、よく使われる「価格×3%+6万円」に1.1を掛けた額と一致します。
ただし令和6年6月の告示改正(7月1日施行)で、800万円以下の低廉な空家等には30万円の1.1倍を上限とする特例ができたため、該当する物件では別の式に切り替えてください。
印紙税は、不動産の売買契約書に令和9年3月31日まで軽減措置があり、契約金額が1千万円超5千万円以下なら1万円、5千万円超1億円以下なら3万円です(国税庁 タックスアンサーNo.7108)。
ローンの金銭消費貸借契約書は軽減の対象外で、1千万円超5千万円以下なら2万円です(同No.7140)。
金融機関が電子契約を使う場合はこの行の扱いが変わるため、金融機関に確認する欄にしておきます。
登録免許税は物件価格ではなく固定資産税評価額に税率を掛ける点が、概算で外れやすいところです。
土地の売買による所有権移転は本則2%のところ令和11年3月31日までは1.5%、一定の要件を満たす住宅用家屋の所有権移転は0.3%、住宅ローンの抵当権設定は0.1%です(いずれも国税庁 タックスアンサーNo.7191、住宅用家屋の0.3%と抵当権設定の0.1%は令和9年3月31日まで)。
設例では土地225,000円・建物21,000円・抵当権36,000円で合計282,000円になります。
法務局の計算例のとおり、課税標準は1,000円未満、税額は100円未満を切り捨て、土地と建物の移転は合計してから、抵当権設定は別に切り捨てます。
土地と建物の評価額をB4・B5セル、借入額をB6セルに置くと、式は次のとおりです。
💡 計上漏れが起きやすい2項目
設例で2番目に大きいのはローン事務手数料の79.2万円です。融資額に比例する定率型だと、借入額が増えるほど手数料も増えます。保証料型の金融機関では事務手数料が小さい代わりに保証料がかかるため、行の名前ごと金融機関の手数料体系に合わせてください。もう1つは住宅用家屋の軽減税率で、床面積などの要件を満たさないと建物の移転登記が0.3%ではなく本則の税率になります。
月々の返済はPMT関数で出し、返済負担率も同じ表に置く
月々の返済額はPMT関数1つで出せ、年間返済額を年収で割った返済負担率も同じ表に置くと、金利が変わったときの影響がその場で示せます。
金利をB7(年利)、返済年数をB8、借入額をB6に置くと、式は次のとおりです。
年利を12で割って月利にし、年数に12を掛けて回数にするのがポイントです。
借入額にマイナスを付けるのは、PMT関数が「受け取ったお金」と「払うお金」を逆の符号で扱うためで、付けないと返済額がマイナスで表示されます。
設例の借入3,600万円・35年・金利1.0%なら、月々の返済は101,623円、年間1,219,476円です。
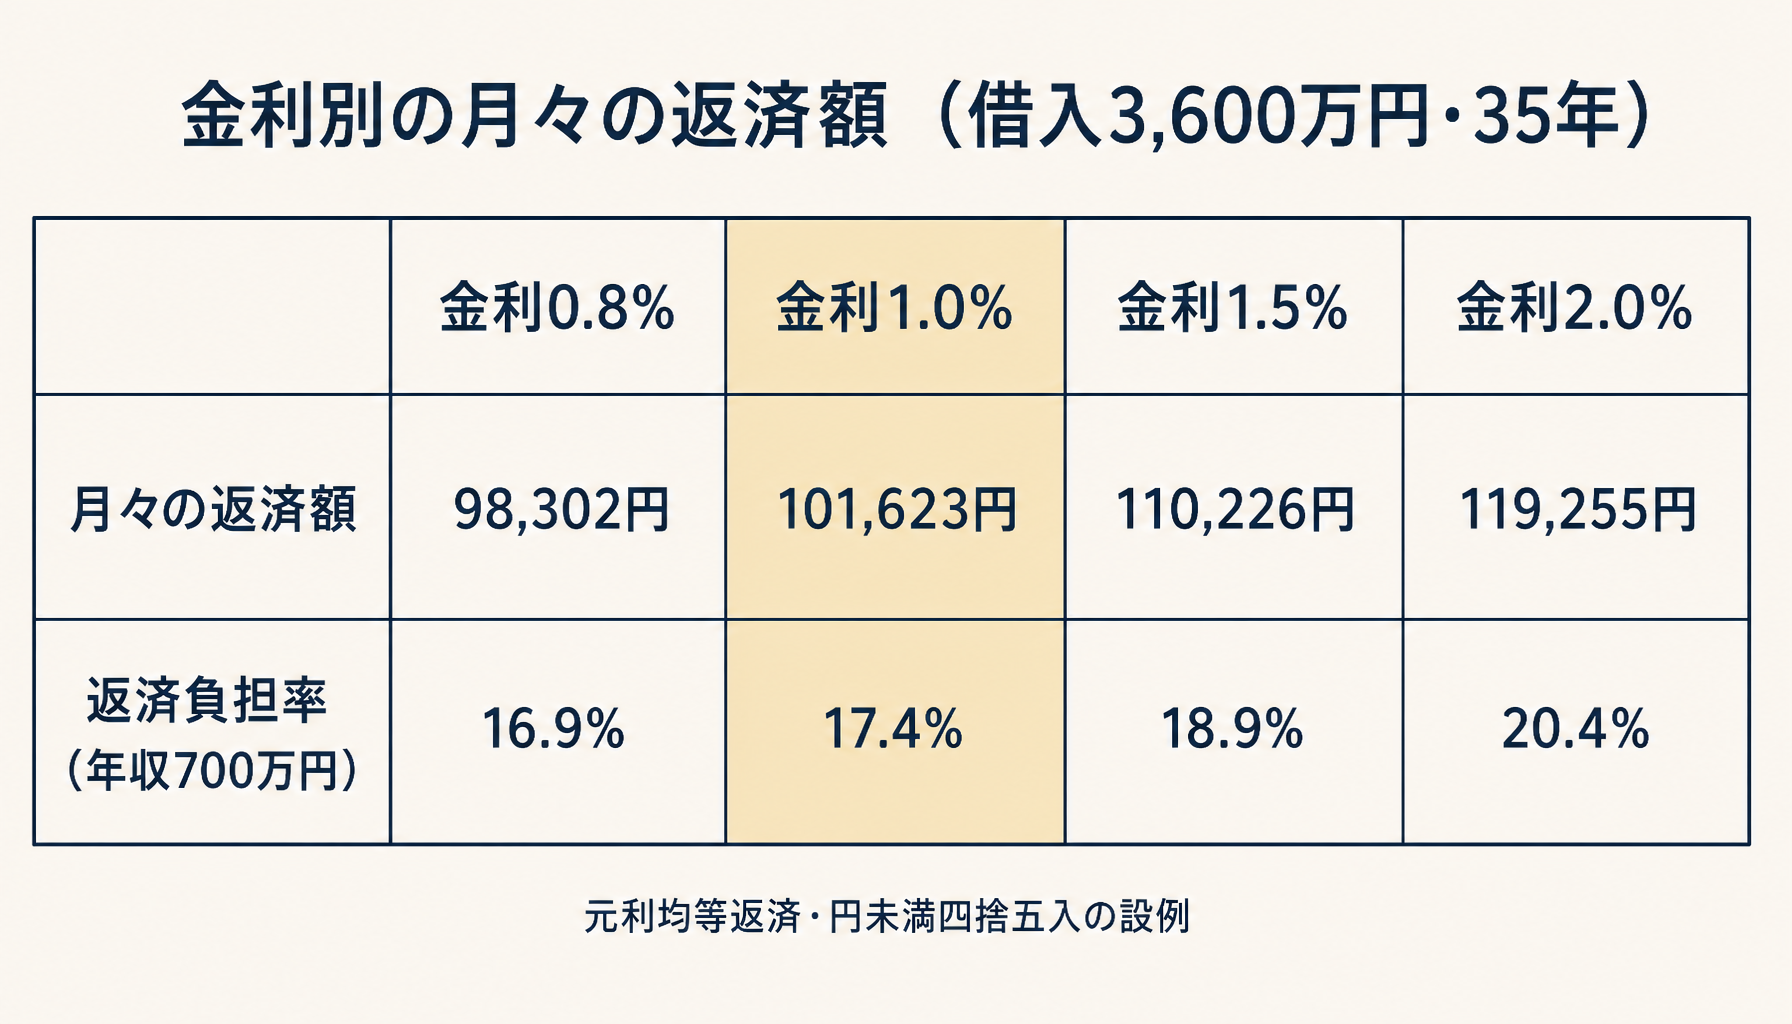
金利だけを1.0%から2.0%に変えると、月々の返済は119,255円になり、毎月17,632円増えます。
変動金利を選ぶ買主には、金利が上がった場合の返済額を同じ表に並べて見せると、判断材料が増えます。
返済負担率は、年間返済額を年収で割った割合です。
設例で年収700万円なら、金利1.0%で17.4%です。
住宅金融支援機構のフラット35では、すべての借入の年間返済額の合計を年収で割った総返済負担率を、年収400万円未満なら30%以下、400万円以上なら35%以下とする基準を公開しています。
ただし審査に使う金利や年収の数え方は金融機関ごとに異なるため、資金計画書の返済負担率は目安として表示し、審査の可否を約束する数字として使わないでください。
買主
「この月々10万円って、金利が上がったらどうなるんですか?」
営業担当
金利のセルを書き換えれば、その場で再計算した数字をお見せできます。2.0%なら月11.9万円です。
作り方の手順:5ステップで自社の資金計画書を組む
ここまでの式は、入力欄を1か所に集めてから諸費用・資金の内訳・返済の順に組むと、5ステップで1つのブックにまとまります。
- 入力欄を作る:物件価格・土地と建物の評価額・借入額・金利・返済年数・年収の7セルを最上部に集め、黄色で塗る
- 式で決まる諸費用を入れる:仲介手数料・印紙税・登録免許税を入力欄の参照で計算する。印紙税は金額区分の表を別シートに作り、VLOOKUP関数で引く
- 見積で決まる諸費用を仮置きする:司法書士報酬・火災保険料・ローン事務手数料・固定資産税等精算金を灰色のセルにし、確定したら上書きする
- 資金の内訳を出す:総額=物件価格+諸費用合計、自己資金=総額−借入額を式にし、不動産取得税の見込み額と軽減適用の前提は「後日払う費用」として別欄に置く
- 返済欄と金利の比較表を作る:PMT関数で月々の返済を出し、金利を0.5%刻みで並べた比較表と返済負担率を同じシートに置く
設例でステップ4を計算すると、総額は4,280万円、自己資金は4,280万円−3,600万円で680万円です。
物件価格の1割を頭金にしたつもりでも、実際に用意する現金は頭金400万円に諸費用280万円を足した額になる、という点が買主にとって最も大事な情報です。
💡 経営者が本当に知りたいこと
営業担当がそれぞれ自分のエクセルで資金計画書を作っていると、同じ物件でも担当者によって諸費用の合計が変わります。会社として買主に出している数字の正しさを誰も保証できず、決済直前に追加の自己資金をお願いする事態は、そのまま会社の信用の問題になります。
担当者ごとにブックが分かれ、式や仮置きの前提がばらばらになっていると感じているなら、初月無料の経営AI診断(通常30万円相当)で、営業資料の作り方のどこに計上漏れや前提のずれがあるかを一緒に洗い出せます。
まとめ:諸費用は式で積み上げ、仮置きを見える化する
不動産購入の資金計画書は、引渡しまでに用意する現金と、毎月の返済を1枚で示す書類です。
月々の返済はPMT関数で正確に出せても、諸費用を「価格の何%」で概算していると、用意する現金のほうが合わなくなります。
仲介手数料・印紙税・登録免許税は告示と税法の式で計算し、見積で決まる4項目は仮置きとして色分けしてください。
概算のまま資金計画書を出し続けると、ローン事務手数料や登録免許税の計上漏れが決済直前に見つかり、買主に追加の現金をお願いすることになります。
借入額や融資特約の見直しが必要になれば、契約のスケジュールそのものが崩れます。
まずは手元の資金計画書で、諸費用が項目ごとに分かれているか、仮置きの欄が区別されているかを確認してください。
自社の営業資料や帳票の作り方を整理したいなら、初月無料の経営AI診断(通常30万円相当)で、現状の可視化から改善提案までご一緒します。
関連記事
- 不動産投資の収支シミュレーションをエクセルで作る方法と精度の上げ方 — 関連: 投資用物件の収支と空室率・金利の感度分析
- 不動産売買契約書テンプレートの記載必須項目と電子契約・データ化の進め方 — 関連: 売買契約書の作成と印紙
- 複数借入の返済スケジュールをエクセルで管理する限界と条件一元化の実務 — 関連: 返済額の計算と借入条件の管理
- 不動産の物件管理をエクセルでやる限界と脱エクセルの判断基準とは — 関連: 不動産会社のエクセル管理
- 見積書をエクセルで作る方法 テンプレの限界と自動計算・履歴管理の設計 — 関連: 自動計算テンプレートの設計(横断)
「効果を確かめてから」進めませんか?
株式会社ハリーアンドは、いきなり本開発のお見積りから入りません。まず無料相談(オンライン30分)で状況をうかがいます。ご依頼をいただいた後は、秘密保持契約を結んだうえで現場に入り、社内診断・コンサルで課題を特定して改善をご提案します。続く実証開発(PoC)で効果を確かめていただき、本導入に進むかどうかは各段階の結果を見てご判断いただけます。無料でご提供するのは初回の相談のみで、社内診断・コンサルから費用が発生します。
よくある質問
- Q. 資金計画書の諸費用は、物件価格の何%で見積もればよいですか?
- A. 割合で一律に見積もるのはおすすめしません。諸費用の中身は、ローンの手数料が融資額に比例する定率型か保証料型か、固定資産税評価額がいくらか、売主が個人か事業者かで大きく変わるためです。本記事の4,000万円の設例では7.0%でしたが、これは仮置きを含む一例にすぎません。項目ごとに式か見積額を入れ、合計は結果として出す作りにしてください。
- Q. 仲介手数料の上限はエクセルでどう計算すればよいですか?
- A. 報酬告示の料率どおり、代金のうち200万円以下の部分に5.5%、200万円超400万円以下の部分に4.4%、400万円超の部分に3.3%(いずれも消費税込み)を掛けて合計します。MIN関数とMAX関数で3つの区分に分ければ1つの式にまとまり、400万円超の物件では「価格×3%+6万円」に1.1を掛けた額と一致します。ただし800万円以下の低廉な空家等には別の特例があるため、該当物件では式を使い分けてください。
- Q. 住宅ローン控除は資金計画書の月々の返済から差し引いてよいですか?
- A. 差し引かず、別欄の参考値として扱うのが安全です。住宅借入金等特別控除は年末のローン残高に0.7%を掛けた額を所得税などから差し引く仕組みで、控除できる上限や期間は住宅の種類や入居した年で異なり、買主の納める税額によっても実際の控除額が変わります。要件は国税庁のタックスアンサーNo.1211-1で確認し、月々の返済額とは混ぜないでください。
- Q. 不動産取得税は資金計画書に入れるべきですか?
- A. 入れるべきですが、引渡し時に払う諸費用とは分けて「後日払う費用」の欄にしてください。不動産取得税は取得後しばらくしてから都道府県から納税通知書が届く税で、引渡し日に用意する現金には含まれません。住宅用の軽減措置の有無で金額が大きく変わるため、資金計画書では見込み額と「軽減適用の前提」を並べて書き、買主が引渡し後の出費も把握できるようにしておくと親切です。
ここで解決しない疑問は、
直接お問い合わせください。
実際にAIで成果が出た取り組みを、事例でご覧いただけます。
導入事例を見るあわせて読みたい